未来十年(2026–2035)中国房地产不会再来一轮"普涨牛市",更可能的路径是"L型出清 → 分化再平衡 → 存量运营新均衡"。
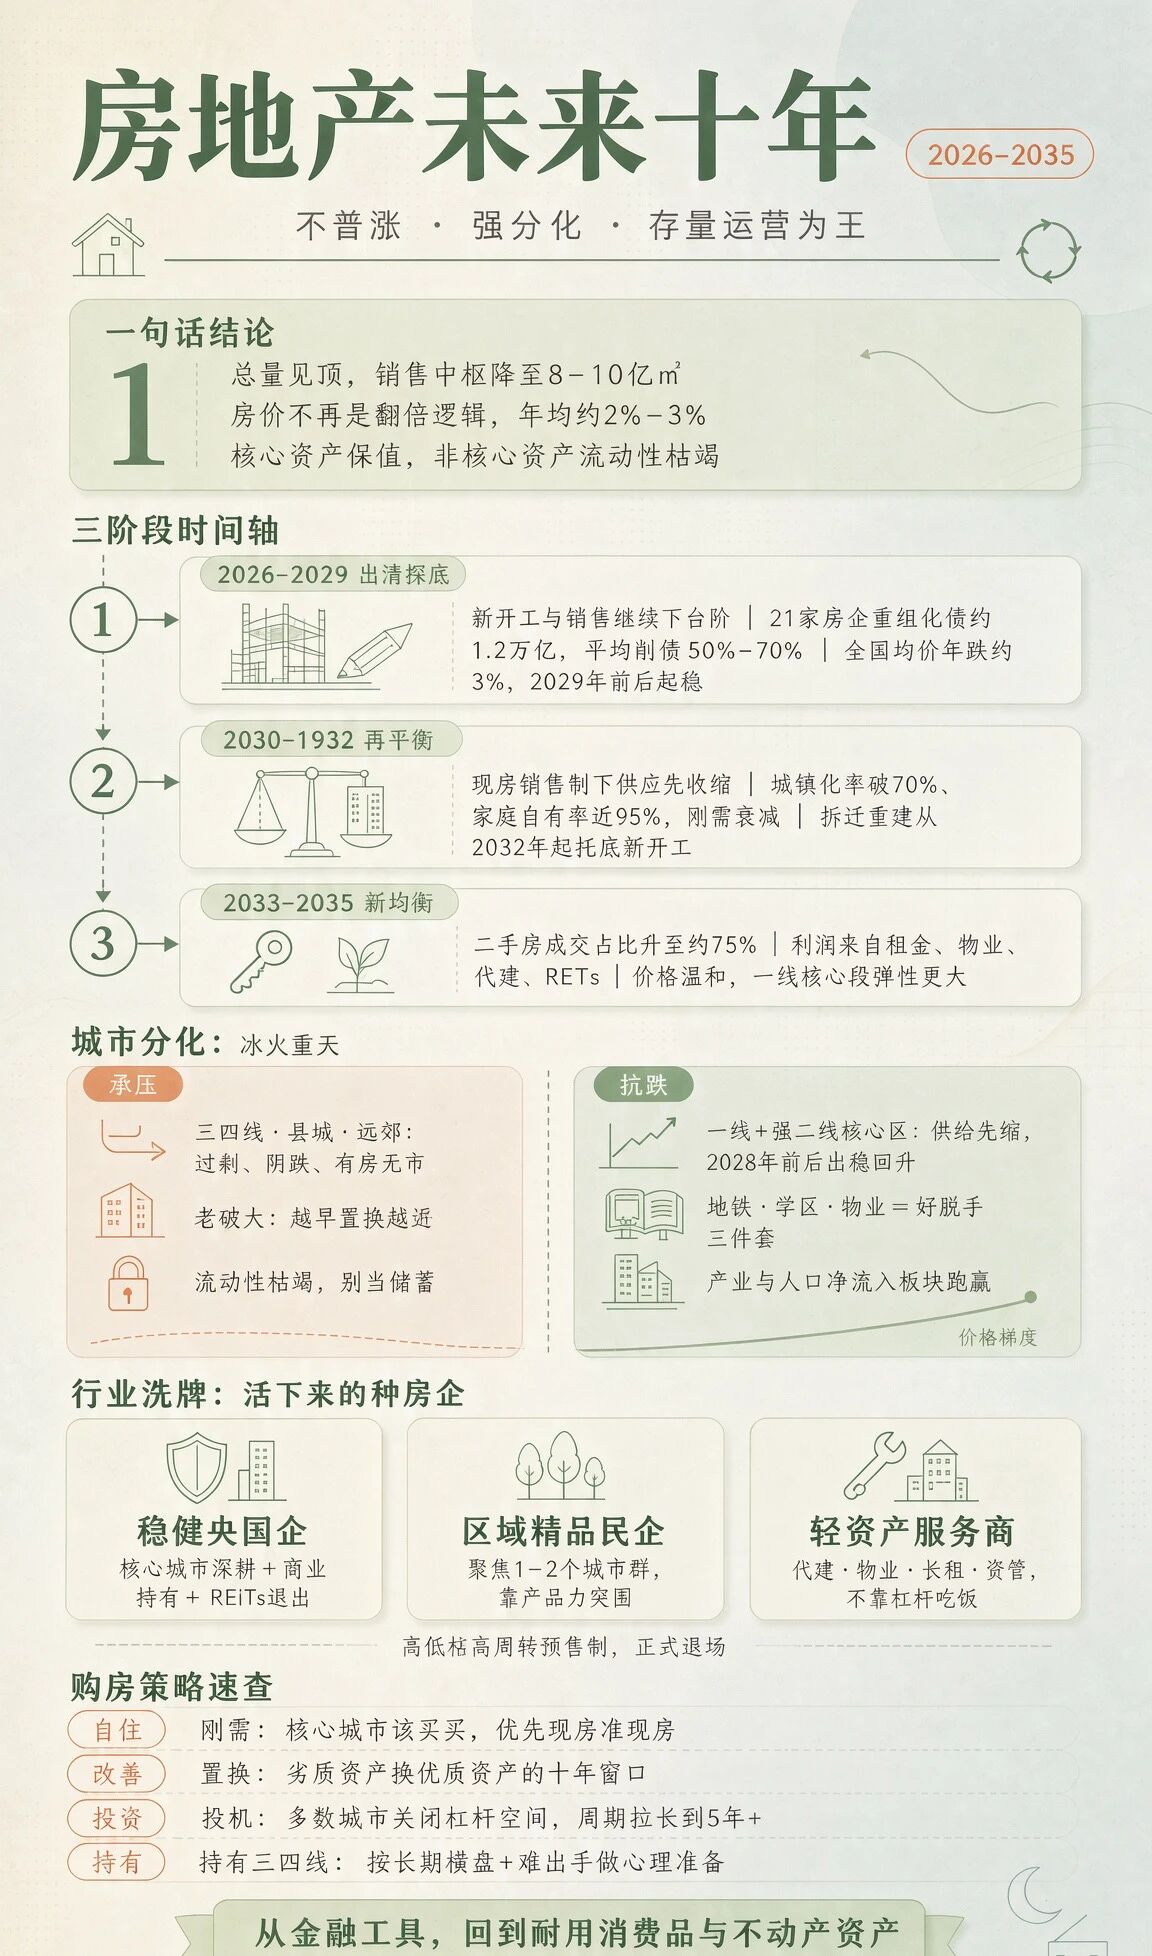
一、未来十年的三个阶段
第一阶段:2026–2029,出清与探底
• 新房销售面积从高峰的约17亿㎡(2021)继续下台阶,高盛预计长期中枢降到 8–10亿㎡区间,部分机构甚至看到更低 。
• 房企债务重组进入高峰:截至2025年10月,21家出险房企已完成或获批重组,化债规模约1.2万亿,平均削债50%–70%,2026–2027年仍是集中兑付与资产处置窗口 。
• 房价:全国新房均价2027–2028年仍有约3%年跌,二手房跌幅更大;2029年前后全国价格企稳 。
第二阶段:2030–2032,供需再平衡
• 供应端先收缩:现房销售制下,新开工到2031年降至2026年约一半,土地出让金从1.7万亿跌向谷底 。
• 需求端后下台阶:城镇化率破70%、户籍家庭住房自有率近95%,刚需自然衰减 。
• 拆迁重建需求从2032年起托底新开工,开发投资触底反弹,但幅度温和 。
第三阶段:2033–2035,新均衡成型
• 市场从"增量开发"切到"存量交易+运营":二手房成交占比从2026年53%升到 2035年约75% 。
• 行业ROE不再靠杠杆,靠租金、服务、资管、代建等经常性现金流。
• 价格温和:企稳后年均涨幅约2%–3%,一线核心板块弹性更大。
二、房价:不是普涨,是极致分化
• 一线+强二线核心区:供给收缩更早(一线2027年就开始紧),上海、深圳高盛上调至2028年累计涨20%;北京、广州接力企稳 。
• 普通二线:横盘震荡,靠产业和人口流入区别内部板块。
• 三四线、县城、远郊:住房总量过剩、接盘人口流失,横盘或阴跌,"有房无市"的流动性枯竭会集中在这一类资产上 。
• 长期供给比率1.17(高于发达市场1.1),决定了很难再出现翻倍行情,跑赢通胀就算不错 。
三、行业模式:旧模式终结,新模式成型
"高杠杆、高负债、高周转+预售"彻底退场,"828新政"把融资逻辑切到项目公司制+主办银行+现房销售 。
未来活下来的房企只有三类:
1. 稳健头部央国企(中海、华润、招商、金茂等):核心城市深耕+商业持有+REITs退出。
2. 区域精品民企:聚焦1–2个城市群,靠产品力和本地化服务突围。
3. 轻资产服务商:代建、物业、长租、资管,不靠开发利润吃饭 。
出险房企(含部分头部混改主体)路径是"削债→保交楼→剥离开发业务→转轻资产",这个过程会延续到2030年前后 。
四、政策与产品结构:双轨制 + 好房子
• 双轨制固化:保障房、共有产权、租赁房托底新市民和低收入群体;商品房回归改善属性 。
• "好房子"成硬标准:绿色、低碳、智能、适老化,城市更新"十五五"直接投资规模12–15万亿,老旧小区、危旧房改造、完整社区是主线 。
• 土地财政退坡:地方从"卖地"转向"存量资产运营+房产税+服务费",2030年后房产税扩容概率上升。
五、对不同人的含义
• 自住刚需:核心城市该买买,优先现房/准现房、地铁+学区+物业三件套;别赌升值,买"住着舒服、好脱手"的房子。
• 改善置换:未来十年是"劣质资产换优质资产"的窗口,老破大、远郊盘越早处理越好。
• 投资投机:多数城市关闭了杠杆炒房空间,只有一线核心段、强二线产业板块还有资产属性,且持有周期要拉到5年以上。
• 持有三四线房产:做好"长期横盘+流动性差"的心理准备,别把非核心房产当储蓄。
• 从业者/投资者看房企:看现金短债比、存量土储质量、经营性业务占比,而不是销售排名。
六、几个关键不确定性
• 城镇化后半程"市民化"能否真转化为购房力(收入、就业不跟上,落户也不买)。
• 房产税推出节奏与地方财政替代方案。
• 现房销售过渡期若供应断档过猛,价格脉冲可能强于预期。
• 人口负增长+家庭小型化,对总需求的拖累可能比机构模型更陡。
一句话总览:未来十年不是"房地产不行了",而是房地产从金融工具变回耐用消费品和不动产资产——总量见顶、结构分化、运营为王。

