9月份,重点50城涉宅用地供应建面和成交建面环比出现回升,成交总价与成交均价双双回落,市场热度延续温和回落态势,仅个别优质地块出现超高溢价。
克而瑞研究中心认为,9月土地市场的关键词是“放量下的分化”,土地市场“核心城市优质资产受追捧”的长期逻辑未变,但总量层面的成交均价与溢价率仍受成交结构影响呈现波动,市场热度延续“总量温和、点状高热”的特征。
根据克而瑞研究中心报告,2026年9月重点50城供应土地建面约2889.06万平方米,环比增长130.0%。
成交方面,9月重点50城土地成交总建面约1180.91万平方米,环比增长2 3.4%、同比下降41.6%;成交总价约981.05亿元,环比下降8.5%、同比下降21.1%;成交均价约8308元/平方米,环比下降25.9%、同比上升35.1%。
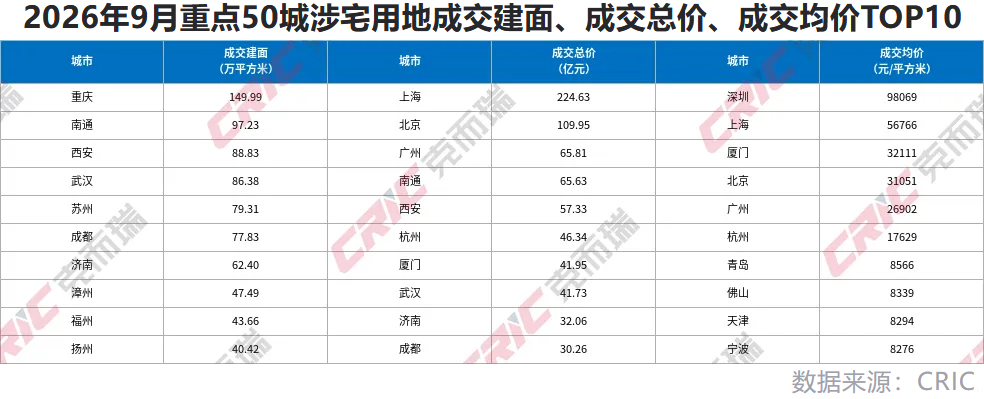
从城市表现来看,重庆以149.99万平方米成交建面位居首位,南通、西安、武汉、苏州分列第二至第五位,成都、济南、漳州和福州成交建面亦居前列,三四线城市中南通、漳州、扬州成交放量明显。
成交总价方面,核心城市集聚效应显著。其中,上海凭借多宗核心地块成交,以约224.63亿元总成交价居首,北京以109.95亿元位列第二,广州、南通、西安分列其后。
成交均价方面,核心城市优质地块价值持续凸显。深圳以约98069元/平方米居首,上海以56766元/平方米位列第二,厦门、北京、广州位居前五。
从市场热度上看,9月溢价率水平延续温和回落态势。与8月相比,9月超高溢价地块数量有所增加,但市场整体出价延续谨慎,分化特征进一步凸显。
报告显示,9月份50城土地平均溢价率为8.89%,较8月的9.62%回落0.73个百分点,较2025年9月的3.51%上升5.39个百分点。
从具体地块看,9月溢价率最高的地块来自深圳B401-0151地块,溢价率达125.46%,成交楼面价98069元/平方米,为近期罕见的超高溢价成交;成都高新区石羊街道GX2026-14(09)地块溢价率达94.24%,西安曲江新区QJ4-2-89地块溢价率40.03%,成都双流区怡心街道SLG-(07)-2026-006地块溢价率39.58%,大连甘井子区周水子街道地块溢价率36.73%。
另一方面,9月零溢价成交城市与8月持平,占比为50%,较2025年9月的53.7%下降3.7个百分点。
从地块成交情况来看,9月土地市场的热度高度集中于上海、北京、深圳等一线城市。其中,上海在总价榜占据5席、单价榜占据6席;二线城市中厦门、成都、杭州、郑州、南昌等亦有优质地块入围。
根据报告,在总价TOP10方面,北京顺义区后沙峪镇温榆河生态走廊周边用地土地一级开发项目SY00-2101-2001、2002地块以82.99亿元居总价榜首,综合楼面价约40635元/平方米,溢价率17.37%;上海静安区N070302单元117a-09地块以70.50亿元位列第二;上海闵行区古美北社区02单元113-07、113-08地块以64.16亿元位列第三;上海虹口区北外滩地区hk285-06地块以54.18亿元位列第四。TOP10中上海占5宗、北京占1宗、广州占2宗,深圳、厦门各占1宗,一线城市占据绝对主导。
单价TOP10方面,深圳B401-0151地块以98069元/平方米的楼面价登顶,上海黄浦区C010302单元271A-03地块以96822元/平方米位列第二,上海静安区N070302单元117a-09地块以69614元/平方米位列第三,上海杨浦区江湾历史文化风貌区020-02地块以65574元/平方米位列第四。单价前十地块中上海占6宗,深圳、厦门、成都、北京各占1宗,一线城市高端地块价值持续被市场认可。
整体来看,房企对确定性强的优质资产争夺意愿仍存,出价结构由“普涨”转向“集中”的特征更加明显,市场热度中枢较上半年进一步下移。
克而瑞研究中心分析指出,当前市场的核心支撑仍然是供给端“提质缩量”策略在核心城市的延续。上海、北京、深圳等城市持续推出配套成熟、去化确定性强的优质地块,有效降低了房企的拿地风险预期,推动头部房企资金持续向核心城市集中。
与此同时,三四线城市供地放量但需求支撑不足,成交多以底价或低溢价完成,对整体均价与溢价率形成明显稀释,这也是9月“量增价减”格局的直接成因。头部房企尤其是国央企在核心城市的补库存需求仍在释放,而中小民营房企参与度有限,土地市场的资金分层格局未改。
展望后市,8月中央多部委联合发布的一揽子新政正逐步进入落地传导期。克而瑞研究中心预计,核心城市低密、高品质住宅用地供给将保持较快节奏。但考虑到政策效应传导存在时滞、房企资金面分化短期难以扭转,且三四线供地放量仍将对总量指标形成稀释,预计后续土地市场将延续“总量低位波动、核心城市点状高热”的分化格局,头部国央企仍为拿地主力。